Inter: Conta, Cartão e Pix
- 588.37KAvaliações
- 4,8
- Desenvolvedor
- Banco Inter SA
- Lançado
- 12 de mar. de 2014
Capturas de tela
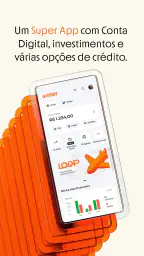
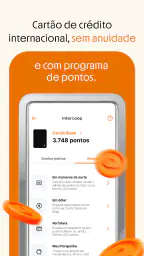

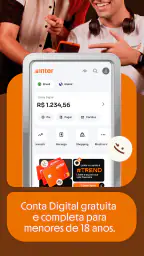
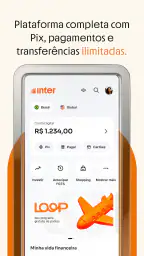

Eu gosto de avaliar aplicativos financeiros pensando menos na tela bonita e mais no que acontece quando a vida real aperta: uma conta precisa ser paga, alguém da casa tem de fazer um Pix, o cartão está na carteira de outra pessoa e ninguém quer perder tempo procurando soluções em vários lugares. Foi nesse cenário que usei o Inter: Conta, Cartão e Pix, aplicativo de finanças do Banco Inter SA que reúne conta digital, cartão de crédito, investimentos, cashback, empréstimos e Pix.
A proposta faz sentido para quem quer concentrar a rotina bancária no celular. Em vez de alternar entre um banco para o cartão, outro para transferências e uma plataforma separada para investir, o Inter tenta colocar tudo no mesmo ambiente. Na minha experiência, essa integração é o maior motivo para considerar o aplicativo, mas também exige organização: quanto mais serviços ficam juntos, mais importante é separar bem os objetivos e não tratar saldo disponível, limite do cartão e dinheiro investido como se fossem a mesma coisa.
O aplicativo é gratuito e tem classificação livre. Ele foi lançado em 12 de março de 2014 e, na versão atual, 26.15.1, pode ser instalado em aparelhos com Android 7.0 ou superior. A presença de uma base superior a cem milhões de instalações e uma média de 4,8, formada por cerca de quatro milhões e novecentas mil avaliações, mostra que o produto alcançou uma escala enorme. Ainda assim, números de popularidade não substituem a pergunta mais importante: ele combina com a maneira como a sua casa organiza dinheiro?
Como o Inter funciona quando o celular é compartilhado em casa
O primeiro ponto que eu observaria em uma família ou em uma casa compartilhada é a fronteira entre conveniência e exposição. Um único celular pode ser usado por várias pessoas para consultar uma conta de despesas, conferir um pagamento ou acompanhar uma compra, mas isso não transforma o aplicativo em uma ferramenta de administração conjunta automática. Cada pessoa precisa entender qual conta está aberta, quem é o titular e qual operação está prestes a ser feita.
Essa atenção é especialmente importante quando o aparelho fica sobre a mesa e mais de uma pessoa conhece o código de desbloqueio. Aplicativos bancários não são como uma agenda doméstica ou um aplicativo de lista de compras. Uma sessão aberta pode revelar saldo, movimentações, fatura e outros dados sensíveis. Por isso, eu não deixaria o Inter aberto para facilitar o uso de outra pessoa. Para uma tarefa compartilhada, prefiro abrir o aplicativo, conferir o perfil ativo, realizar a operação e sair da tela antes de devolver o telefone.
O cenário mais comum é simples: duas pessoas dividem aluguel, mercado e contas da casa. Uma delas paga uma despesa no cartão, a outra transfere a sua parte por Pix e, no fim do mês, as duas conferem o que saiu da conta. O Inter ajuda porque concentra o cartão, a conta e o Pix no mesmo lugar. O ganho não está apenas em fazer a transferência rapidamente; está em reduzir a troca entre aplicativos e diminuir a chance de enviar dinheiro usando uma conta errada.
Mesmo assim, eu não usaria o aplicativo como se fosse um painel familiar compartilhado. A conta bancária continua ligada ao titular. Se o casal, os irmãos ou os colegas de moradia precisam dividir responsabilidades, vale combinar antes quem paga cada tipo de despesa, qual descrição será usada no Pix e onde os comprovantes serão guardados. O aplicativo facilita a execução, mas não substitui esse acordo.
O que preparar antes de entregar o celular a outra pessoa
Antes de qualquer uso em conjunto, eu conferiria se o aparelho tem bloqueio de tela e se as notificações não exibem detalhes financeiros para quem olha a tela bloqueada. Também evitaria salvar senhas em anotações visíveis ou deixar comprovantes misturados com conversas pessoais. Essas medidas não são funções especiais do Inter; são cuidados básicos que fazem diferença justamente porque o aplicativo reúne muitas áreas da vida financeira em um só lugar.
Outro cuidado prático é não confundir o cartão de uma pessoa com o de outra quando existem vários cartões físicos na casa. Para uma compra compartilhada, eu confirmaria o cartão selecionado, o valor e a parcela antes de concluir. Uma operação feita rapidamente pode parecer conveniente, mas corrigir uma transferência ou uma compra lançada no cartão errado costuma ser bem mais trabalhoso do que revisar a tela por alguns segundos.
Também acho útil adotar uma regra para o Pix: quem inicia a transferência deve dizer em voz alta o destinatário e o valor, enquanto a outra pessoa confere a finalidade. Isso pode parecer exagero em pagamentos cotidianos, mas é uma forma simples de evitar que a pressa transforme uma tarefa doméstica em um problema financeiro. O Inter torna o Pix acessível, mas a responsabilidade pela conferência continua sendo de quem envia.
Limites de acesso e responsabilidade individual
O ponto que mais merece atenção é a diferença entre compartilhar uma tarefa e compartilhar uma conta. Se uma pessoa precisa apenas pagar a parte dela, o caminho mais seguro é fazer o Pix a partir da própria conta, quando possível, em vez de usar o aplicativo aberto no telefone de outra pessoa. Assim, cada titular mantém o histórico das próprias movimentações e reduz a confusão sobre quem autorizou cada ação.
Quando o celular é de uso coletivo, eu recomendaria que o titular assumisse as operações sensíveis: alterações relacionadas ao cartão, contratação de crédito, movimentações de investimentos e transferências de valores altos. Outra pessoa pode ajudar a localizar uma função ou ler os dados, mas a confirmação final deveria ficar com quem entende a consequência daquela operação. A grande variedade de serviços do Inter é útil para o titular, porém aumenta o risco de um toque impensado ter um impacto maior do que o esperado.
Esse é um dos limites do aplicativo para casas muito compartilhadas: ele centraliza a vida financeira de cada cliente, não cria automaticamente uma estrutura de governança para o lar. Para um casal que quer apenas dividir despesas, isso talvez seja suficiente. Para uma família que precisa separar orçamento de adultos, adolescentes e idosos, será necessário estabelecer regras fora do aplicativo e respeitar as fronteiras de cada conta.
Coordenação de despesas sem perder o controle
Eu achei mais eficiente usar o Inter como ponto de execução, e não como único lugar de planejamento. Antes de pagar uma conta, a casa pode manter uma lista simples com vencimento, responsável e valor. Depois, o aplicativo entra para fazer o Pix, usar o cartão ou acompanhar o saldo. Essa combinação evita que a praticidade do banco seja confundida com um sistema completo de organização doméstica.
Uma rotina que funciona bem é separar três momentos. Primeiro, cada pessoa informa o que gastou em nome da casa. Depois, todos conferem se a despesa realmente é compartilhada. Por fim, cada um faz sua parte e guarda o comprovante. Como o Inter reúne conta, cartão e Pix, fica mais fácil executar o terceiro passo, mas o segundo continua dependendo de conversa e disciplina.
Para compras recorrentes, eu evitaria pagar tudo no cartão de uma pessoa sem acompanhar a fatura. O cartão de crédito pode dar a impressão de que o orçamento está folgado porque o dinheiro ainda não saiu da conta. Na prática, a obrigação já existe. O melhor uso é combinar o cartão com uma reserva para a fatura, especialmente quando várias pessoas fazem compras no mesmo período.
O cashback pode ser interessante para quem já compra usando o ecossistema do aplicativo, mas eu não transformaria esse benefício no motivo principal para gastar. Cashback não corrige uma compra desnecessária nem compensa juros, atraso ou parcelamento mal planejado. Para uma casa, o critério deve ser o custo total e a facilidade de controlar a despesa, não apenas o retorno anunciado em uma transação.
Cartão, conta e investimentos no mesmo aplicativo
A integração entre conta digital, cartão e investimentos é uma vantagem clara para quem gosta de acompanhar tudo em um só lugar. Eu consigo imaginar o benefício para alguém que recebe o salário na conta, paga despesas no cartão, faz transferências por Pix e separa uma quantia para investir sem abrir vários aplicativos. Essa continuidade torna a rotina mais rápida e reduz a fragmentação das informações.
Ao mesmo tempo, a proximidade entre essas funções pede uma separação mental rigorosa. Dinheiro investido não deve ser tratado como saldo para compras do dia seguinte. Limite do cartão não é renda extra. Uma casa que usa o Inter para todos esses objetivos precisa manter categorias próprias, mesmo que a interface apresente os serviços lado a lado.
Eu também teria cuidado com empréstimos. Ter a opção disponível no mesmo ambiente em que estão a conta e o cartão pode ser conveniente em uma emergência, mas conveniência não significa que a contratação seja adequada. Antes de aceitar crédito, eu compararia o custo total, verificaria o impacto das parcelas no orçamento da casa e avaliaria alternativas. Para despesas previsíveis, organizar uma reserva costuma ser mais saudável do que recorrer ao crédito por impulso.
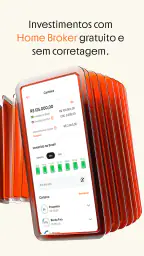
Em investimentos, o aplicativo pode ser prático para quem está começando e quer evitar uma plataforma separada. Porém, praticidade não elimina a necessidade de entender liquidez, risco e finalidade do dinheiro. Eu usaria a área de investimentos para organizar objetivos claros, como uma reserva de longo prazo, sem misturar esse valor com o orçamento destinado às contas mensais.
Idade, confiança e uso por diferentes pessoas
A classificação livre torna o aplicativo acessível em termos de faixa etária, mas isso não significa que qualquer pessoa deva operar uma conta sem orientação. Um adolescente pode participar da organização de despesas e aprender como funcionam Pix, cartão e orçamento, mas eu não entregaria a ele o celular desbloqueado com acesso irrestrito à conta de um adulto. A idade adequada para aprender sobre dinheiro e a autorização para movimentar valores são questões diferentes.
Com pessoas idosas, a preocupação pode ser outra. A interface concentrada é conveniente, mas muitas opções no mesmo ambiente podem gerar insegurança. Eu ensinaria um fluxo específico, como consultar uma movimentação ou fazer um Pix para um contato conhecido, e evitaria instruções vagas do tipo “é só mexer no aplicativo”. Também recomendaria confirmar o destinatário por outro canal antes de uma transferência incomum.
Em uma casa com diferentes níveis de familiaridade digital, a confiança precisa ser acompanhada de limites. Ajudar alguém a usar o Inter não exige saber a senha, guardar o cartão ou assumir todas as decisões financeiras dessa pessoa. O ideal é orientar a navegação enquanto o titular mantém o controle das credenciais e confirma as operações por conta própria.
Eu não escolheria o Inter como solução única para uma família que espera perfis independentes dentro do mesmo aplicativo ou uma visão automática de todas as despesas da casa. A proposta funciona melhor quando cada adulto mantém sua conta e o grupo combina os repasses. Se a prioridade for uma plataforma dedicada a orçamento colaborativo, talvez seja melhor usar uma ferramenta específica para planejamento junto com o banco.
Desempenho, manutenção e a experiência diária
O fato de o aplicativo exigir Android 7.0 ou superior amplia a compatibilidade com aparelhos que ainda não são recentes. Isso é útil em uma casa onde o celular principal não é o modelo mais novo. Ainda assim, eu manteria o sistema operacional atualizado quando possível e evitaria usar um aparelho antigo sem bloqueio confiável para operações financeiras.
A versão 26.15.1 indica que o aplicativo continua recebendo evolução, algo esperado em um serviço que reúne pagamentos, crédito e investimentos. Para o usuário, isso significa que a posição de menus e o caminho até uma função podem mudar com o tempo. Eu não seguiria tutoriais antigos sem conferir a tela atual, principalmente quando a operação envolve cartão, crédito ou uma transferência de valor elevado.
O volume de avaliações, próximo de seiscentas mil resenhas, e a média de 4,8 sugerem uma recepção muito positiva. Eu interpreto isso como um sinal de que o conjunto atende bem a muitas pessoas, não como garantia de que toda experiência será perfeita. Bancos digitais dependem de conexão, autenticação e análise de segurança; em situações urgentes, uma falha de acesso ou uma etapa extra de confirmação pode ser frustrante. Por isso, eu manteria uma alternativa prática para necessidades essenciais, como saber onde pagar uma conta ou como entrar em contato com o banco.
Também não vejo vantagem em instalar o aplicativo apenas porque todo mundo da casa usa. A escolha faz sentido quando a pessoa realmente quer uma conta digital integrada a cartão, Pix, investimentos, cashback e crédito. Quem prefere atendimento presencial frequente, precisa de estruturas bancárias muito específicas ou não se sente confortável com uma rotina predominantemente móvel deve avaliar se a proposta atende ao seu estilo antes de migrar tudo.
Para quem eu recomendaria e para quem eu não recomendaria
Eu recomendaria o Inter a quem quer centralizar operações financeiras no celular e valoriza poder passar da conta ao cartão, do Pix aos investimentos, sem trocar de instituição. Ele também combina com pessoas que conseguem acompanhar a própria fatura, separar dinheiro por objetivo e manter cuidado com senhas e confirmações. Para uma casa compartilhada, funciona bem como ferramenta de execução quando todos entendem quem é o titular de cada conta e como os repasses serão feitos.
Eu seria mais cauteloso com quem costuma misturar limite de cartão com dinheiro disponível, aceita crédito sem comparar custos ou deixa outras pessoas operarem sua conta por comodidade. A quantidade de recursos pode incentivar decisões rápidas demais. Nesse caso, um banco com menos produtos ou uma rotina mais simples pode ser uma escolha melhor, mesmo que ofereça menos possibilidades em uma única tela.
Também não o escolheria como solução completa para controle familiar. Ele pode apoiar a divisão de despesas, mas não substitui um orçamento compartilhado, uma planilha ou uma conversa clara sobre responsabilidades. Se a necessidade principal for registrar quem gastou, criar regras para várias pessoas e visualizar o orçamento da casa, uma ferramenta de organização pode complementar o banco de maneira mais adequada.
Minha conclusão sobre o uso doméstico
Depois de observar o aplicativo pelo ponto de vista de uma casa compartilhada, minha impressão é positiva, com uma condição importante: a centralização precisa vir acompanhada de limites. O Inter reúne muitos serviços úteis e, para quem quer resolver a vida financeira no celular, a combinação de conta digital, cartão, Pix, investimentos, cashback e empréstimos é realmente conveniente.
O melhor cenário é aquele em que cada adulto mantém suas credenciais, as despesas comuns são combinadas antes do pagamento e o Pix serve para acertar valores com clareza. O celular pode ser compartilhado para uma tarefa pontual, mas a conta não deve ser tratada como um espaço sem dono. Essa distinção evita confusões e protege a privacidade de todos.
Minha recomendação final é instalar o aplicativo se você procura uma experiência bancária ampla, gratuita e concentrada, e se está disposto a acompanhar de perto o que acontece com o cartão, o saldo e os investimentos. Eu não o recomendaria para quem quer uma conta familiar automática, pouca responsabilidade de organização ou acesso indiscriminado entre moradores. Para uma casa bem coordenada, o Inter funciona melhor como banco de cada pessoa e ponte para as despesas compartilhadas, não como uma conta coletiva sem regras.
Destaques
- Abertura de conta totalmente digital
- sem burocracia e com validação pelo celular.
- Pix
- transferências e pagamentos reunidos em uma interface simples de usar.
- Cartão sem anuidade
- com gerenciamento de limite direto pelo aplicativo.
- Permite organizar dinheiro em porquinhos e acompanhar objetivos financeiros.
- Oferece recursos para investimentos
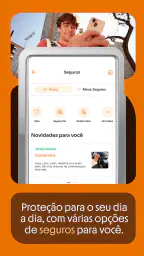
- seguros e outros serviços no mesmo app.
Limitações
- A análise e a aprovação de crédito podem variar bastante entre os clientes.
- Alguns serviços dependem de conexão estável e podem sofrer instabilidades pontuais.
- O suporte pode demorar em casos complexos ou que exigem atendimento humano.
- Nem todos os produtos financeiros estão disponíveis para todos os perfis.
- É preciso acompanhar tarifas e condições específicas de cada serviço contratado.
Perguntas frequentes
O que é o aplicativo Inter: Conta, Cartão e Pix?
O Inter é um aplicativo financeiro que reúne conta digital, cartão, transferências, pagamentos e Pix em um só lugar. Durante o uso, é possível consultar saldo e extrato, pagar boletos, fazer recargas e acompanhar movimentações diretamente pelo celular. A disponibilidade de alguns serviços pode variar conforme análise de cadastro, perfil do cliente e regras vigentes do banco.
Como abrir uma conta no Banco Inter pelo aplicativo?
A abertura da conta é feita diretamente pelo app, com o preenchimento de dados pessoais e o envio de documentos e informações solicitadas. Também pode ser necessário realizar validação de identidade por foto ou reconhecimento facial. O processo costuma ser simples, mas a aprovação não é necessariamente imediata e depende da análise cadastral e dos critérios de segurança da instituição.
O cartão do Inter tem anuidade e quais funções oferece?
O Inter disponibiliza cartão vinculado à conta, com funções que podem incluir débito e crédito, conforme aprovação e modalidade oferecida ao cliente. Em geral, a proposta destaca praticidade para compras físicas e online, gerenciamento pelo aplicativo e acompanhamento de fatura. Antes de solicitar, confira no próprio app as condições, eventuais tarifas, limites e regras específicas do cartão disponível para o seu perfil.
Como funciona o Pix no aplicativo Inter?
O Pix pode ser utilizado para enviar e receber dinheiro, pagar estabelecimentos e quitar cobranças compatíveis com o sistema. No aplicativo, o usuário normalmente escolhe a opção Pix, informa uma chave, lê um QR Code ou utiliza os dados bancários do destinatário. É importante revisar nome, valor e instituição antes de confirmar, pois transações concluídas podem exigir procedimentos específicos para contestação.
O aplicativo Inter é seguro para movimentar dinheiro?
O aplicativo utiliza recursos de segurança para proteger o acesso e as transações, como senha, validações de identidade e confirmações no dispositivo. Mesmo assim, a segurança também depende dos hábitos do usuário. Evite compartilhar códigos, senhas ou dados pessoais, não instale versões fora das lojas oficiais e desconfie de links, chamadas e mensagens que prometam benefícios ou solicitem transferências urgentes.


